

Patagonia to nie spacer po Krupówkach: z czym naprawdę się mierzysz
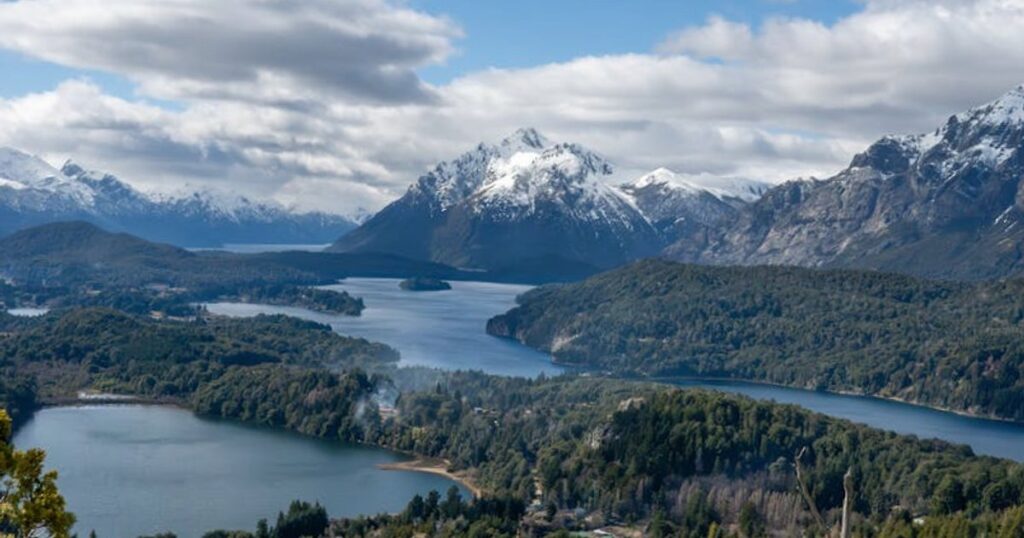
Pstagonia to pocztókwi na żywo: granatowe jeziora, lodowce, ostre jak żyletki szczyty. Problem w tym, że za tym widokiem stoi region dziki, surowy i momentami kompletnie bezlitosny dla turystów, którzy przyjechali tylko „na zdjęcie pod Torresami”.
Tu pogoda potrafi się zmienić szybciej niż Twoje plany urlopowe. Rano słońce i krótki rękaw, dwie godziny później śnieg z poziomym deszczem. Wiatr jest tak silny, że spokojnie może Cię przewrócić, razem z plecakiem. Do tego dochodzą ogromne odległości, brak zasięgu, ograniczone drogi dojazdowe i bardzo utrudniona ewakuacja z gór.
Wyobraź sobie: idziesz na spokojny trekking, prognoza „w miarę okej”, a po kilku godzinach nie widzisz dalszego szlaku, bo chmury przykryły wszystko w pięć minut. Albo skręcasz kolano 20 kilometrów od najbliższej drogi, bez zasięgu, w deszczu, na wietrze. Nagle helikopter nie brzmi jak filmowy gadżet, tylko jak jedyna opcja, żeby w ogóle opuścić góry.
I tu wjeżdża na scenę ubezpieczenie. Standardowe polisy turystyczne, które wielu z nas kupuje „dla świętego spokoju”, bywają zwyczajnie za słabe na realne koszty akcji ratunkowych w Patagonii. Lot śmigłowcem w Chile czy Argentynie potrafi kosztować tyle, co niewielkie auto. Jeśli dochodzi długotrwale poszukiwanie, transport do szpitala i dalsze leczenie – rachunek może spokojnie wywrócić do góry nogami cały misternie wyliczony budżet.
Planowanie wyjazdu zwykle zaczynamy od polowania na tani lot i sensowny nocleg. Każda złotówka się liczy. A koszt potencjalnej akcji ratunkowej? Często nie pojawia się nawet w Excelu, choć jedna akcja może być droższa niż cały wyjazd. W praktycce, układając budżet na Patagonię, warto wstawić osobną linię: ubezpieczenie – zaraz obok biletów i noclegów.
Na bazie obecnych warunków polis i wymagań organizatorów wypraw można już dziś powiedzieć, że „byle jaka” polisa to ryzyko. Poniżej znajdziesz ogólne, zdroworozsądkowe wskazówki. Nie zastępują indywidualnej rozmowy z ubezpieczycielem, ale pozwolą Ci wejść do tej rozmowy z otwartymi oczami.
Jakie ubezpieczenie na Patagonię ma sens: limity, sporty wysokiego ryzyka i haczyki w OWU
Punkt startowy: suma kosztów leczenia, odpowiedzialność cywilna, a przede wszystkim limity na akcje ratunkowe oraz transport helikopterem. To tu kryje się największy koszt potencjalnego dramatu.
Dla Patagonii organizatorzy profesjonalnych wyjazdów często rekomendują, żeby limit na akcje ratownicze i poszukiwawcze wynosił co najmniej 30–50 tys. euro (lub równowartość w dolarach). To nie jest fanaberia, tylko odbicie realnych cen. Zanim kupisz polisę, sprawdź w ogólnych warunkach ubezpieczenia aktualne kwoty i dokładną definicję „akcji ratowniczej”.
Tu pojawia się druga pułapka: sporty wysokiego ryzyka i ekstremalne. Dla wielu ubezpieczycieli:
- trekking wysokogórski powyżej określonej wysokości,
- wejście na lodowiec z rakami,
- wspinaczka, via ferrata,
- wyprwy poza wyznaczonymi szlakami
to już nie „spacer po górach”, tylko sport podwyższonego ryzyka. Wtedy standardowa polisa może nie zadziałać wcale. Warto dopłacić do rozszerzenia na sporty wysokiego ryzyka – często to koszt w okolicach jednej kolacji na mieście, a stawką jest uniknięcie rachunku na kilkadziesiąt tysięcy złotych.
Dobrze, jeśli polisa ma też:
- NNW (następstwa nieszczęśliwych wypadków) – na wypadek trwałego uszczerbku na zdrowiu,
- pokrycie kosztów poszukiwań i ratownictwa bez udowadniania winy przewodnika czy kogokolwiek,
- sensowną sumę OC w życiu prywatnym – przydatne, jeśli przez nieuwagę spowodujesz wypadek z czyimś udziałem.
OWU potrafią być pełne haczyków. Warto polować na zapisy o:
- braku ochrony po alkoholu – kilka piw w schronisku może wyłączyć wypłatę świasczenia,
- braku ochrony poza oznakowanymi szlakami – a w Patagonii kuszą „skróty” do punktu widokowego,
- limitach wysokości n.p.m. – jeśli planujesz trekking powyżej wskazanej wysokości, polisa znów może nie zadziałać.
Profesjonalni organizatorzy wypraw do Patagonii zwykle w ogóle nie dyskutują: jasno podają, jakie parametry musi mieć Twoja polisa. Bez spełnienia tych warunków nie zabiorą Cię w teren. To nie straszenie, tylko próba uniknięcia sytuacji, w której przewodnik wie, że potrzebny jest helikopter, ale boi się, że nikt tego nie opłaci.
Jeśli organizujesz wyjazd samodzielnie, podejdź do tematu podobnie. Zestaw kilka ofert ubezpieczycieli. Równolegle zerknij na realne koszty życia i usług w Chile i Argentynie – raporty o cenach i kosztach życia, które znajdziesz w serwisach w stylu HikersBay, pomagają złapać skalę wydatków w regionie. Łatwiej wtedy zrozumieć, czemu helikopter kosztuje jak nowy samochód, a nie jak bilet autobusowy.
Torres del Paine i Los Glaciares pod lupą: zasady, zgłoszenia i jak naprawdę wygląda akcja ratunkowa
Torres del Paine w Chile i Los Glaciares w Argentynie to dwa magnesy Patagonii. Setki zdjęć w mediach społecznościowych, tłumy chętnych na słynne trasy. Za wejściem do parku stoi jednak konkret: bilety, rezerwacje i regulaminy, które mają realnie chronić ludzi i przyrodę.
Przed wizytą w Torres del Paine czy Los Glaciares:
- kupujesz bilet wstępu (coraz częściej online),
- na popularne wielodniowe szlaki wymagane są wcześniejsze rezerwacje noclegów na campingach i w schroniskach,
- dostajesz zestaw zasad poruszania się po parku.
Najważniejsze punkty to zwykle:
- poruszanie się wyłącznie po wyznaczonych ścieżkach,
- zakaz rozpalania ognisk poza wyznaczonymi miejscami (pożary w Patagonii to ogromne realne zagrożenie),
- w niektórych rejonach obowiązek rejestrowania planowanej trasy,
- konieczność informowania służb parku o dłuższych lub bardziej wymagających wyprawach.
A co dzieje się, gdy coś pójdzie nie tak? Najpierw w ruch idą lokalne służby parku i ratownicy górscy. Dotarcie do poszkodowanego może zająć wiele godzin: szlak jest długi, teren trudny, pogoda słaba. Helikopter nie startuje na pstryknięcie palców – wymaga dobrej widoczności, odpowiedniego wiatru i dostępności sprzętu. Zdarza się, że najpierw trzeba dojść pieszo, ustabilizować poszkodowanego, dopiero później organizuje się transport.
W kryzysie szybka decyzja o wezwaniu pomocy bywa bezcenna. I tu wracamy do ubezpieczenia: akcje ratunkowe w parkach Patagonii mogą być płatne, a służby nie zawsze mają obowiązek pokrywać pełne koszty. To jeden z powodów, dla których ubezpieczyciele tak dokładnie opisują w OWU zasady dotyczące gór, trekkingu i wysokości.
Doświadczeni organizatorzy wypraw dostosowują codzienny plan do pogody. Nie ma tu podejścia „przecież tydzień temu prognoza była dobra”. Decyzja o wyjściu w góry często zapada rano, po analizie aktualnych warunków. Serwisy zajmujące się pogodą i klimatem, podobne do sekcji pogoda i klimat na HikersBay, pomagają ocenić, jak wygląda typowy dzień o danej porze roku – ale ostatnie słowo i tak ma niebo nad Twoją głową.
Przy dobrze zorganizowanej wyprawie uczestnicy wiedzą wcześniej:
- jaki jest plan ewakuacji,
- jak działają lokalne służby,
- co robić przy kontuzji,
- jak komunikować się w razie braku zasięgu telefonicznego.
Jeśli jedziesz samodzielnie, zrób małą „checklistę bezpieczeństwa”:
- zapisz numer polisy i dane ubezpieczyciela w telefonie i na kartce offline,
- spisz lokalne numery alarmowe i kontakt do służb parkowych,
- upewnij się, że ktoś poza Tobą zna Twoją trasę i planowany termin powrotu,
- przed wyjazdem sprawdź sezonowe warunki pogodowe w rzetelnym serwisie poświęconym klimatowi i bezpieczeństwu podróży.
Brzmi poważnie? Bo takie jest. Ale to właśnie te „nudne” przygotowania sprawiają, że Patagonia zosttaje w pamięci jako przygoda życia, a nie finansowa i zdrowotna katastrofa.
Jak myślą profesjonaliści i gdzie szukać więcej inspiracji do odpowiedzialnych wyjazdów
Dla osób, które zawodowo organizują wyjazdy do Patagonii, ubezpieczenie nie jest dopiskem na końcu oferty. To jeden z filarów logistyki, obok doboru trasy i sprzętu. Gdy przyjmują uczestnika na wyprawę, zwracają uwagę na kilka rzeczy naraz:
- doświadczenie górskie i obycie z długimi trekkingami,
- kondycję fizyczną,
- odpowiednie wyposażenie (ubrania, buty, plecak, podstawowy sprzęt bezpieczeństwa),
- świadomą akceptację zasad bezpieczeństwa i podpisanie regulaminu,
- polisę ubezpieczeniową o konkretnych parametrach.
Dlaczego aż tak ich to obchodzi? Bo w razie wypadku to właśnie dobra polisa decyduje, czy można bez wahania wezwać helikopter, uruchomić kosztowną akcję poszukiwawczą, przewieźć Cię do najlepszego dostępnego szpitala. Odpowiedzialny organizator zwyczajnie nie chce zbaleźć się w sytuacji, w której musi wybierać między Twoim zdrowiem a Twoim budżetem.
Dlatego w ofertach pojawiają się bardzo konkretne wymagania: minimalne limity na akcje ratunkowe, obowiązkowe rozszerzenie na sporty wysokiego ryzyka, czasem wymagany trekking powyżej określonej wysokości, uwzględnienie lodowców. Jeśli sam planujesz Patagonię, możesz potraktować te listy wymagań jako świetną ściągę przy wyborze własnego ubezpieczenia.
Szerszy obrazek jest prosty: Patagonię warto traktować jak poważną górską wyprawę, a nie jak instagramowy spacer „do lagunki i z powrotem”. Dobre przygotowanie to nie tylko kupno nowej kurtki. To także planowanie kosztów (tu pomagają serwisy z danymi o cenach i noclegach, na przykład sekcja ceny hoteli i nocleggów), zrozumienie klimatu, sezonowości i tego, jak działa lokalne ratownictwo.
Jeśli ten temat Cię wciągnął, możesz pójść krok dalej i zobaczyć, jak świadomość lokalnych realiów przydaje się w zupełnie innych miejscach. Przy planowaniu wyjazdu do Japonii terminy świątecznych szczytów mają kolosalne znaczenie – świetnie pokazuje to tekst o podróży podczas Golden Week, Obon i Nowego Roku. Z kolei kulisy sezonowych propozycji w fast foodach zdradza artykuł o lokalnych hitach w japońskim McDonald’s, a szerzej na cały region patrzy tekst o tym, jak McDonald’s w Azji dopasowuje menu w Japonii, Korei, Indonezji i na Filipinach. Tematy są różne, ale łączy je jedno: im lepiej rozumiesz lokalne realia – od helikopterów w Patagonii po burgery w Tokio – tym łatwiej podejmujesz mądre, świadome decyzje w podróży.

Bardzo doceniam, że poruszasz temat realnych kosztów ewentualnej akcji ratunkowej – mam wrażenie, że większość osób planujących Patagonię w ogóle o tym nie myśli. Ciekawi mnie, czy z Twojego doświadczenia większym problemem jest brak odpowiedniego ubezpieczenia, czy raczej lekceważenie zasad bezpieczeństwa (prognozy pogody, trasy, sprzęt). Zastanawiam się też, czy znasz konkretne przypadki, kiedy „oszczędność” na polisie skończyła się dla kogoś finansową katastrofą i jak można takich błędów najłatwiej uniknąć na etapie planowania wyjazdu.
Martyna, super, że w ogóle myślisz o tym etapie planowania, bo to już stawia Cię kilka kroków przed większością. Z mojego doświadczenia oba problemy idą w parze: ludzie mają słabą polisę, bo wcześniej zlekceważyli realne ryzyko. Najprostsza rzecz na etapie planowania to zrobić krótką, ale brutalnie szczerą symulację: zakładasz ewakuację helikopterem na 30-50 tys. zł i sprawdzasz w OWU, czy Twoja polisa pokrywa to w 100% (z transportem medycznym do kraju), a jeśli nie widzisz tego czarno na białym, to szukasz innej oferty, zamiast liczyć na szczęście.